研究判断
核心判断
全球粮食供给尚有缓冲,但国际价格变化不会形成统一的农业后果。风险应沿实物到货、作物季与制度缓冲识别;政策要分别回应投入成本、供应数量和家庭购买力。情景结果用于比较条件机制,不能视为实际减产预测或事件发生概率。
PRINCIPAL FINDINGS
核心研究发现
- 事实观察
2026年9月国际价格并未同向变化:欧洲天然气同比上涨128.6%,尿素下降11.6%,DAP上涨2.6%。
含义 这是报告所列月份各品种自身名义美元基准的同比变化。能源价格不能替代全部化肥或国内农户成本,仍需分别核对终端支付价、可得数量和到货时点。
- 事实观察
巴西2025/26已收获二季玉米的面积扩大2.28%,单产下降2.66%,总产量仅下降0.44%。
含义 Conab的同版本估计显示面积与单产方向相反。总量平稳可能掩盖单产压力,但这项结构分解不能确定化肥、天气或播种期各自的净贡献。
- 机构预测
USDA对2026/27全球谷物库存使用比的预测为26.43%,低于2025/26的27.74%,全球供给仍有总量缓冲。
含义 机构预测反映其发布时点的供需判断,不能直接换算为局部缺货或饥饿概率。库存的地理分布、进口能力及机构统计版本仍影响地区解释。
- 模型结果
复合压力且不增加额外政策的条件下,2027年肯尼亚玉米、印度Rabi小麦和巴西二季玉米的模拟产量偏离分别为−26.07%、−15.90%和−24.27%。
含义 数值相对模型静态参考系统,来自天气、肥料限供、进口及财政约束共同恶化的设定;不是未来国家产量同比预测、独立观测的风险排序或情景发生概率。
- 模型结果
供应商接单条件收紧后,2028年肯尼亚、印度和巴西的目标作物模拟产量指数分别下降4.64、3.38和3.73点。
含义 这是严格接单相对贸易适应中央设定的条件敏感性结果。采购启动、供方确认、履约运输与农时必须分开观察;更早采购和更易接单共同变化的路径差值,不是单一措施的因果效果。
数据与系统图鉴
RESEARCH ATLAS / 01
图表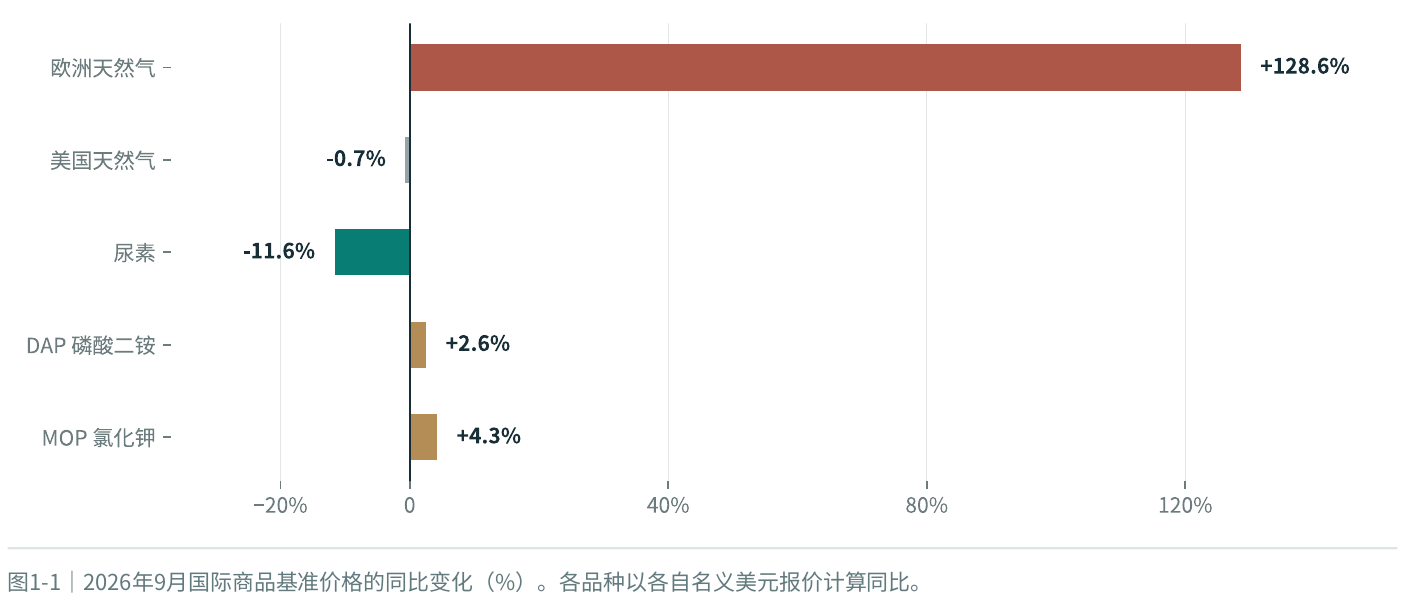
国际能源与化肥价格呈现分化。来源:报告引用的世界银行 Pink Sheet。
- 单位
- 各品种自身名义美元基准价格的同比变化(%)
- 时间范围
- 2026年9月观测;2026年10月发布资料
阅读边界 国际基准价格不是国内农户实际支付价;各品种的差异不能单独证明因果传导。
DECISION RELEVANCE
与决策的关联
- 投入补贴应以有货可购、支付赶上农时为前提;来源多元化需核实供应商接单、合同履行和到货时间。
- 储备释放用于缓解近期供应压力,家庭食品支持用于改善购买力;政策比较应同时考察生产、价格、家庭负担和资源消耗。
- 肯尼亚重点跟踪县仓到货、实际发放、施肥与地方粮价;印度关注补贴落实、地方库存、灌溉和小麦春季天气。
- 巴西应联动观察大豆收获、二季玉米播种窗口、化肥采购和出口安排,识别迟播、天气不利与出口余量缩减的叠加。
RESEARCH APPROACH
研究方法
- 比较能源、化肥与粮食价格的历史变化及滞后关联,结合全球供需与库存判断市场缓冲。
- 以肯尼亚、印度和巴西为案例,按农业周期、投入供应和制度安排比较外部冲击的传递方式。
- 设置投入、天气、供应和贸易情景,结合历史政策事件,检验政府与供应商行动顺序对经济结果的影响。
研究局限
情景结果取决于给定的天气、供给、贸易和政策假设,不是实际产量预测,也不代表事件发生概率。历史价格关联不等于独立能源供给冲击的因果效果,不能直接用于计算作物减产。