02企业背景调查与商业核查

在合作之前,看见更完整的企业。

每一段商业关系,都建立在对彼此的了解之上。但一份企业介绍、一个官方网站,往往不足以呈现一家公司的完整面貌。

我们帮助你理解什么

我们通过企业主体信息、登记与经营记录、股权结构、关联企业及公开商业活动,帮助客户理解潜在合作伙伴的真实背景,识别不同信息之间可能存在的矛盾,以及值得进一步核实的风险。

适用的商业情景

当企业准备签订合同、支付预付款或建立长期合作关系时,我们希望帮助客户减少信息不对称,明确合作前仍需确认的关键事项,让重要的商业决定建立在更充分的事实之上。

CI-001

研究成果展示

以模型情景、结构化证据和条件性判断呈现研究成果。

研究成果演示样张,采用模拟数据与假设场景,不代表真实客户项目或已核实的市场事实。

企业结构与证据关联网络

研究背景
一家跨境商业企业拟与模拟企业 E05 签订合同。本研究重建股权与关联记录,并识别在签约或付款前仍需核实的信息。
评估范围
封闭模拟网络包含 16 个企业或自然人、31 条关系、14 项事件及 90 条来源记录。网络结构和记录一致性用于界定核验重点,不据此认定法律控制或履约能力。
CI-01

企业关联网络
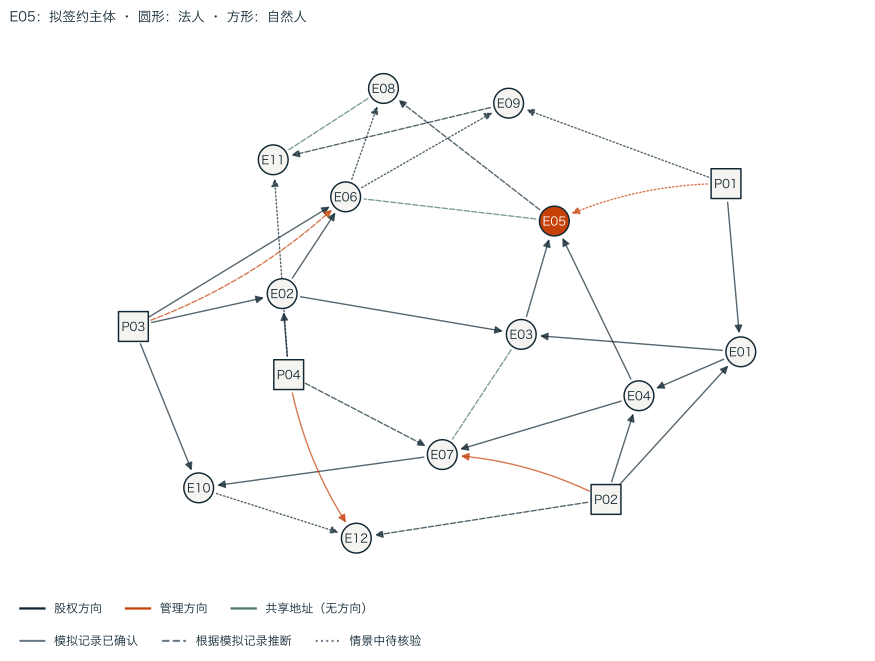
NetworkX 将 16 个模拟企业与自然人连接为 31 条关系。箭头表示股权或管理方向,共享地址仅表示无方向的共同特征;连接程度不构成风险评分。

横向滑动可查看完整图表。

NetworkX 将 16 个模拟企业与自然人连接为 31 条关系。箭头表示股权或管理方向,共享地址仅表示无方向的共同特征;连接程度不构成风险评分。
CI-02

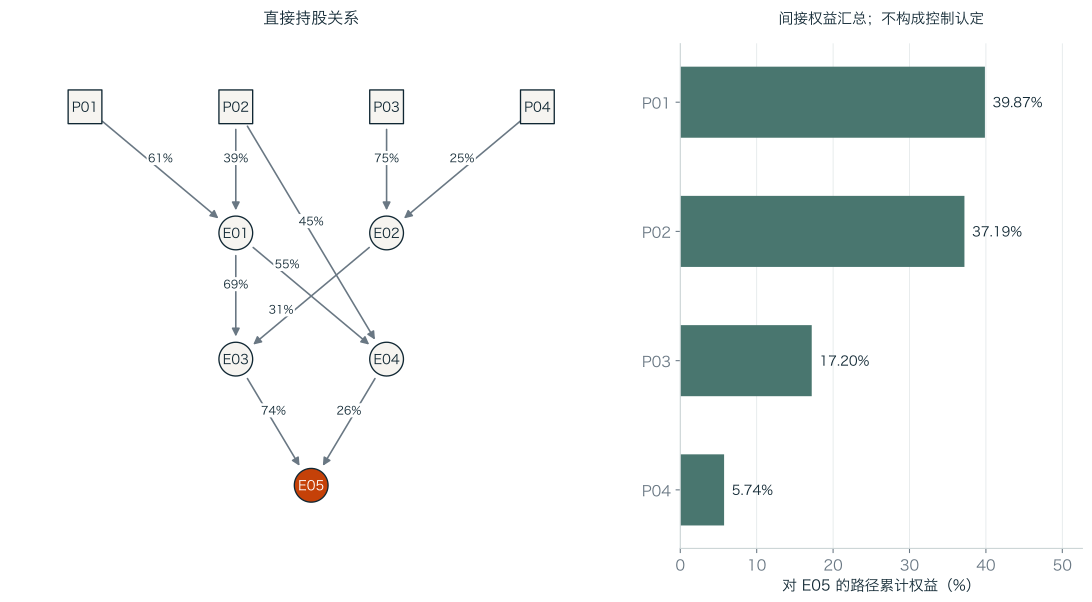
持股路径与间接权益

四名自然人经 7 条无循环持股路径连接 E05。每条路径按持股比例逐层相乘,再按持有人累计;权益合计 100%。表决权安排及实际控制不在计算范围。

横向滑动可查看完整图表。

四名自然人经 7 条无循环持股路径连接 E05。每条路径按持股比例逐层相乘,再按持有人累计;权益合计 100%。表决权安排及实际控制不在计算范围。
CI-03

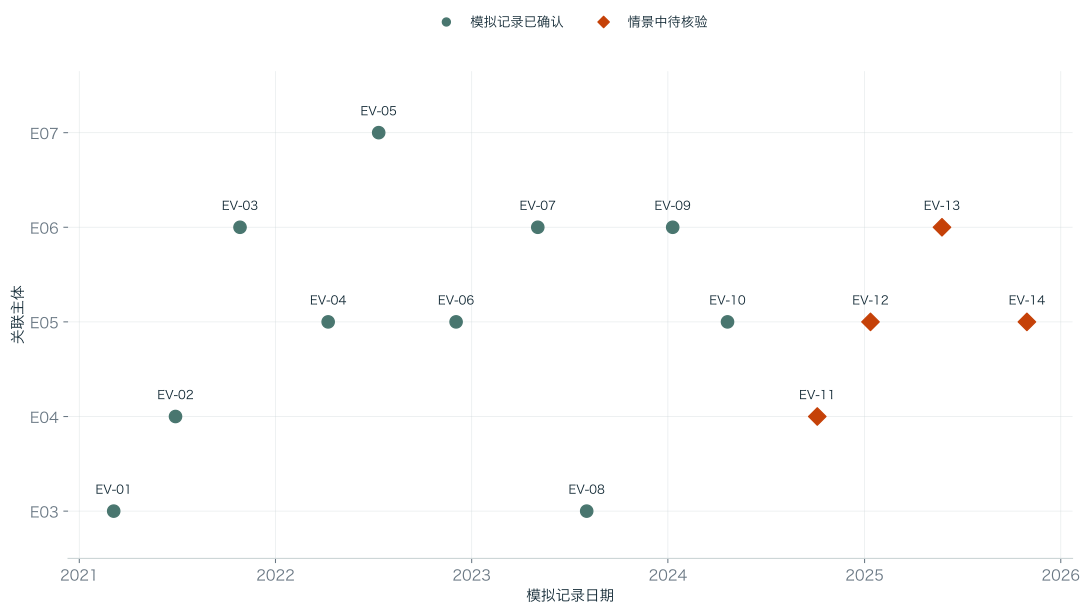
企业事件时间线

14 条结构化事件保留主体、日期、来源与核验状态。时间接近不代表因果或法律关系;对应表格提供各项事件内容。

横向滑动可查看完整图表。

14 条结构化事件保留主体、日期、来源与核验状态。时间接近不代表因果或法律关系;对应表格提供各项事件内容。
CI-04

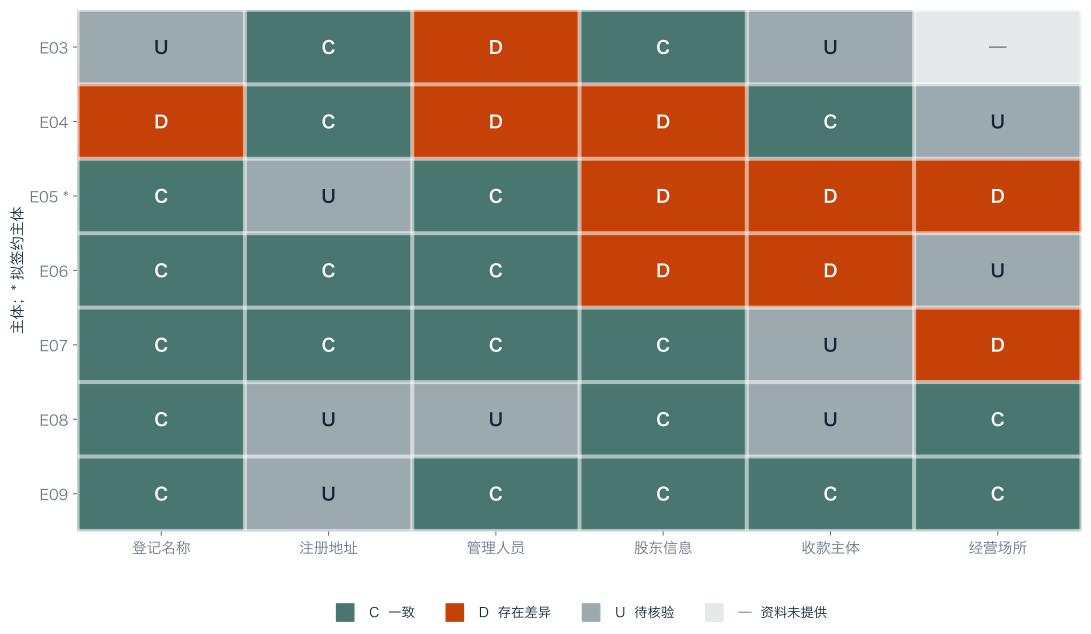
证据一致性矩阵

90 条来源记录按七个主体、六类字段关联。记录差异、核验不足与资料缺失分别分类;信息差异构成核验事项,不等同于负面行为证据。

横向滑动可查看完整图表。

90 条来源记录按七个主体、六类字段关联。记录差异、核验不足与资料缺失分别分类;信息差异构成核验事项,不等同于负面行为证据。

核心研究发现

  1. 企业结构:P01 对 E05 的路径累计权益最高,为 39.87%。该值是无循环且权益完整分配情景下的计算结果,不构成法律控制认定。
  2. 证据一致性:E05 的字段中,2 项一致、3 项存在差异、1 项待核验、0 项资料未提供。收款主体在 3 个来源中出现 2 个不同值。
  3. 交易含义:模拟记录中的 E05/E06 收款主体差异,需要核实收款授权及其与合同主体的一致性。共享地址及网络位置本身不构成负面判断依据。
持股路径计算依据
持有人通向 E05 的路径逐层持股比例间接权益
P01P01 > E01 > E03 > E0561% x 69% x 74%31.1466%
P01P01 > E01 > E04 > E0561% x 55% x 26%8.7230%
P02P02 > E01 > E03 > E0539% x 69% x 74%19.9134%
P02P02 > E01 > E04 > E0539% x 55% x 26%5.5770%
P02P02 > E04 > E0545% x 26%11.7000%
P03P03 > E02 > E03 > E0575% x 31% x 74%17.2050%
P04P04 > E02 > E03 > E0525% x 31% x 74%5.7350%
公开记录时间线——模拟条目
记录日期主体事件证据状态
EV-012021-03-06E03主体登记模拟记录已确认
EV-022021-06-29E04主体登记模拟记录已确认
EV-032021-10-27E06主体登记模拟记录已确认
EV-042022-04-09E05主体登记模拟记录已确认
EV-052022-07-12E07主体登记模拟记录已确认
EV-062022-12-03E05股权记录申报模拟记录已确认
EV-072023-05-04E06管理人员任命模拟记录已确认
EV-082023-08-03E03地址记录更新模拟记录已确认
EV-092024-01-10E06经营范围申报模拟记录已确认
EV-102024-04-21E05管理人员任命模拟记录已确认
EV-112024-10-05E04地址记录更新情景中待核验
EV-122025-01-12E05交易对手资料提交情景中待核验
EV-132025-05-25E06交易对手资料提交情景中待核验
EV-142025-10-30E05收款资料提交情景中待核验

管理层解读

模拟网络识别出通向 E05 的 7 条持股路径,并发现三份来源记录的收款主体信息存在差异。最大间接权益为 39.87%,但不构成实际控制认定。签约及付款应以合同主体与收款安排核验一致为条件,资料缺口不应直接视为负面事实。

决策条件

  • 合同或付款审批前,应以有效授权资料核实签署人、法律交易主体与收款主体。
  • 对差异字段逐项核对有日期的原始资料,并补充单一来源信息的独立依据;是否进一步核查取决于未决事项的重要性,而非网络中心度。
  • 如交易评估涉及实际控制,应另行核实表决协议、任命权及代持安排。

证据边界

  • 全部主体、事件、持股比例及来源记录均为模拟资料,不代表外部登记核验、真实客户文件或现实指控。
  • 权益计算采用封闭、完整分配的无循环股权网络,未纳入交叉持股、代持、不等表决权及合同控制。
  • 记录一致不等于实质真实;资料缺失不构成不当行为、资不抵债或无法履约的证据。

研究成果演示样张,采用模拟数据与假设场景,不代表真实客户项目或已核实的市场事实。

横向滑动可查看完整图表。

研究成果演示样张,采用模拟数据与假设场景,不代表真实客户项目或已核实的市场事实。

查看原尺寸图表

我们的观点

我们相信,信任不仅来自承诺,也来自经得起核实的事实。

讨论你的项目

明确合作前的核查重点。

请介绍拟合作企业及签约或付款安排。我们可以讨论需要核实的背景信息与关键风险。